Domain schlagbohrmaschinen24.de kaufen?
Wir ziehen mit dem Projekt
schlagbohrmaschinen24.de um.
Sind Sie am Kauf der Domain
schlagbohrmaschinen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schlagbohrmaschinen24.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
BGS Druckluft-Bohrmaschine | mit 10 mm Schnellspann-Bohrfutter | umschaltbarschnelles Wechseln der Bohrer dank Schnellspannbohrfutter (schlüssellos)geeignet für bis zu 10 mm BohrerdurchmesserAbluftführung durch Handgriff nach untenkomfortable Einhand-Bedienungseitlich gelagerter Umschalthebel für Rechts/Linkslaufmit ergonomisch geformtem Griffleichte und kompakte AusführungBohrfuttergröße: 10 mmVibrationspegel (ahd): 1.2 m/s2Vibrationspegel (K): 0.61 m/s2Empfohlener Schlauch-Innendurchmesser: 10 mm (3/8")91,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
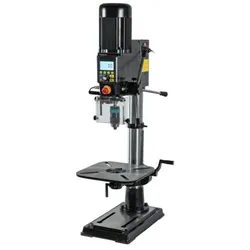
Teknatool NOVA VIKING DVR 16" Tisch-Bohrmaschine mit Schnellspann-BohrfutterJETZT: Neue Version inklusive Schnellspann-Bohrfutter mit Verriegelungsfunktion! Das einzigartige DVR-Antriebskonzept jetzt auch in der kompakten NOVA VIKING DVR 16" Bohrmaschine! Die NOVA VIKING ist eine sehr preiswerte Ständerbohrmaschine mit dem einzigartigen DVR-Antriebssystem OHNE RIEMEN. Sie ist mit einem 1 PS Motor mit variabler Drehzahl von 150-3.000 U/min ausgestattet (programmierbar bis 5.000 U/min). Weitere Besonderheiten sind ein großes, leicht ablesbares Display und eine Vielzahl intelligenter Funktionen wie Auto-Start-Funktion für einhändiges Bohren und elektronischer Tiefenstopp. Die eingebaute LED-Beleuchtung kann zugeschaltet werden um den Arbeitsbereich zu erhellen. Der Maschinentisch kann gekippt, gedreht und in der Höhe verstellt werden. Die NOVA VIKING DVR 16“ Säulenbohrmaschine gibt es wahlweise als Tischmaschine und als Standmaschine. Die VORTEILE und HIGHLIGHTS zusammengefasst: Direktantrieb mit gleichbleibendem Drehmoment: Der 1 PS DVR Smart Digital Motor liefert geregelte Geschwindigkeit und Kraft, um ein optimales Drehmoment am Bohrer aufrecht zu erhalten. keine Riemen keine Vibrationen kein Kraftverlust Ein Riemenantrieb hat typischerweise einen Kraftverlust von ca. 20%. Der DVR-Antrieb liefert das gewünschte Drehmoment materialunabhängig. Intelligenter Digitalmotor: Intelligente Sensoren interagieren mit dem System auf mehrfache Weise. Dadurch erhalten sie einen mitdenkenden Assistenten und beste Leistung. Eingebaute LED-Beleuchtung zuschaltbar: Zwei kraftvolle LED Lichter beleuchten den Arbeitsbereich verlässlich. Arbeitstisch aus stabilem Grauguss: 320 x 320 mm Tischgröße. Kipp- und drehbar. Maximale Flexibilität mit vielen Optionen für den Anwender, solider Guss für höchste Stabilität. Für Holzarbeiten sind verschiedene Klemmmöglichkeiten vorhanden, optionales Zubehör kann einfach befestigt werden. Elektronische Drehzahlregelung: Universell einsetzbar für eine Vielzahl an Projekten - von großen, tiefen Bohrungen, Verzapfungen, bis hin zum Schleifen mit hoher Geschwindigkeit. Digitalanzeige: Großes, einfach zu lesendes Display. Zwischen Zoll und mm Anzeige umschaltbar. Vorwärts- und Rückwärtslauf: Auch für linksdrehende Bohrer geeignet - dies ermöglicht eine größere Flexibilität bei Ihren Projekten. Elektronischer Tiefenstopp: Schnelle und exakte Programmierbarkeit der automatischen Abschaltung, sobald die gewünschte Bohrtiefe erreicht ist. Selbststart-Automatik zuschaltbar: Ermöglicht einen Einhand-Betrieb durch automatische Auslösung des Bohrantriebs. Akustische Signale: Die akustischen Signale unterstützen den Anwender und könne zu- bzw. abgeschaltet werden. Außenliegender Motor: Einfacher Zugriff zum Motor. Sehr einfache Servicierbarkeit und effiziente Motorkühlung. Bremse: E-Stop / Not-Halt Bremse für zuverlässiges und sicheres Abbremsen.1278,00 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
BGS Druckluft-Bohrmaschine mit 10 mm Schnellspann-Bohrfutter - 8852Bohrfuttergröße 0,8 - 10 mmmax. Drehzahl 1800 U/minLuftverbrauch 170 l/min (6 cfm)Arbeitsdruck 6,3 bar (90 psi)Luftanschluss 6,3 mm (1/4")empfohlener Schlauch-Ø: 10 mm (3/8")Länge 197 mm (7,75")Gewicht 1,13 kg (2,49 lbs)Geräuschentwicklung LpA = 98 dB(A) / LwA = 101,2 dB(A)Vibration ahd = 4,8 m/s / K = 1,5 m/sMerkmaleBruttogewicht: 1230 g36,58 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BGS Druckluft-Bohrmaschine | mit 10 mm Schnellspann-Bohrfutter | umschaltbarschnelles Wechseln der Bohrer dank Schnellspannbohrfutter (schlüssellos)geeignet für bis zu 10 mm BohrerdurchmesserAbluftführung durch Handgriff nach untenkomfortable Einhand-Bedienungseitlich gelagerter Umschalthebel für Rechts/Linkslaufmit ergonomisch geformtem Griffleichte und kompakte AusführungBohrfuttergröße: 10 mmVibrationspegel (ahd): 1.2 m/s2Vibrationspegel (K): 0.61 m/s2Empfohlener Schlauch-Innendurchmesser: 10 mm (3/8")91,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Teknatool NOVA VIKING DVR 16" Tisch-Bohrmaschine mit Schnellspann-BohrfutterJETZT: Neue Version inklusive Schnellspann-Bohrfutter mit Verriegelungsfunktion! Das einzigartige DVR-Antriebskonzept jetzt auch in der kompakten NOVA VIKING DVR 16" Bohrmaschine! Die NOVA VIKING ist eine sehr preiswerte Ständerbohrmaschine mit dem einzigartigen DVR-Antriebssystem OHNE RIEMEN. Sie ist mit einem 1 PS Motor mit variabler Drehzahl von 150-3.000 U/min ausgestattet (programmierbar bis 5.000 U/min). Weitere Besonderheiten sind ein großes, leicht ablesbares Display und eine Vielzahl intelligenter Funktionen wie Auto-Start-Funktion für einhändiges Bohren und elektronischer Tiefenstopp. Die eingebaute LED-Beleuchtung kann zugeschaltet werden um den Arbeitsbereich zu erhellen. Der Maschinentisch kann gekippt, gedreht und in der Höhe verstellt werden. Die NOVA VIKING DVR 16“ Säulenbohrmaschine gibt es wahlweise als Tischmaschine und als Standmaschine. Die VORTEILE und HIGHLIGHTS zusammengefasst: Direktantrieb mit gleichbleibendem Drehmoment: Der 1 PS DVR Smart Digital Motor liefert geregelte Geschwindigkeit und Kraft, um ein optimales Drehmoment am Bohrer aufrecht zu erhalten. keine Riemen keine Vibrationen kein Kraftverlust Ein Riemenantrieb hat typischerweise einen Kraftverlust von ca. 20%. Der DVR-Antrieb liefert das gewünschte Drehmoment materialunabhängig. Intelligenter Digitalmotor: Intelligente Sensoren interagieren mit dem System auf mehrfache Weise. Dadurch erhalten sie einen mitdenkenden Assistenten und beste Leistung. Eingebaute LED-Beleuchtung zuschaltbar: Zwei kraftvolle LED Lichter beleuchten den Arbeitsbereich verlässlich. Arbeitstisch aus stabilem Grauguss: 320 x 320 mm Tischgröße. Kipp- und drehbar. Maximale Flexibilität mit vielen Optionen für den Anwender, solider Guss für höchste Stabilität. Für Holzarbeiten sind verschiedene Klemmmöglichkeiten vorhanden, optionales Zubehör kann einfach befestigt werden. Elektronische Drehzahlregelung: Universell einsetzbar für eine Vielzahl an Projekten - von großen, tiefen Bohrungen, Verzapfungen, bis hin zum Schleifen mit hoher Geschwindigkeit. Digitalanzeige: Großes, einfach zu lesendes Display. Zwischen Zoll und mm Anzeige umschaltbar. Vorwärts- und Rückwärtslauf: Auch für linksdrehende Bohrer geeignet - dies ermöglicht eine größere Flexibilität bei Ihren Projekten. Elektronischer Tiefenstopp: Schnelle und exakte Programmierbarkeit der automatischen Abschaltung, sobald die gewünschte Bohrtiefe erreicht ist. Selbststart-Automatik zuschaltbar: Ermöglicht einen Einhand-Betrieb durch automatische Auslösung des Bohrantriebs. Akustische Signale: Die akustischen Signale unterstützen den Anwender und könne zu- bzw. abgeschaltet werden. Außenliegender Motor: Einfacher Zugriff zum Motor. Sehr einfache Servicierbarkeit und effiziente Motorkühlung. Bremse: E-Stop / Not-Halt Bremse für zuverlässiges und sicheres Abbremsen.1278,00 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
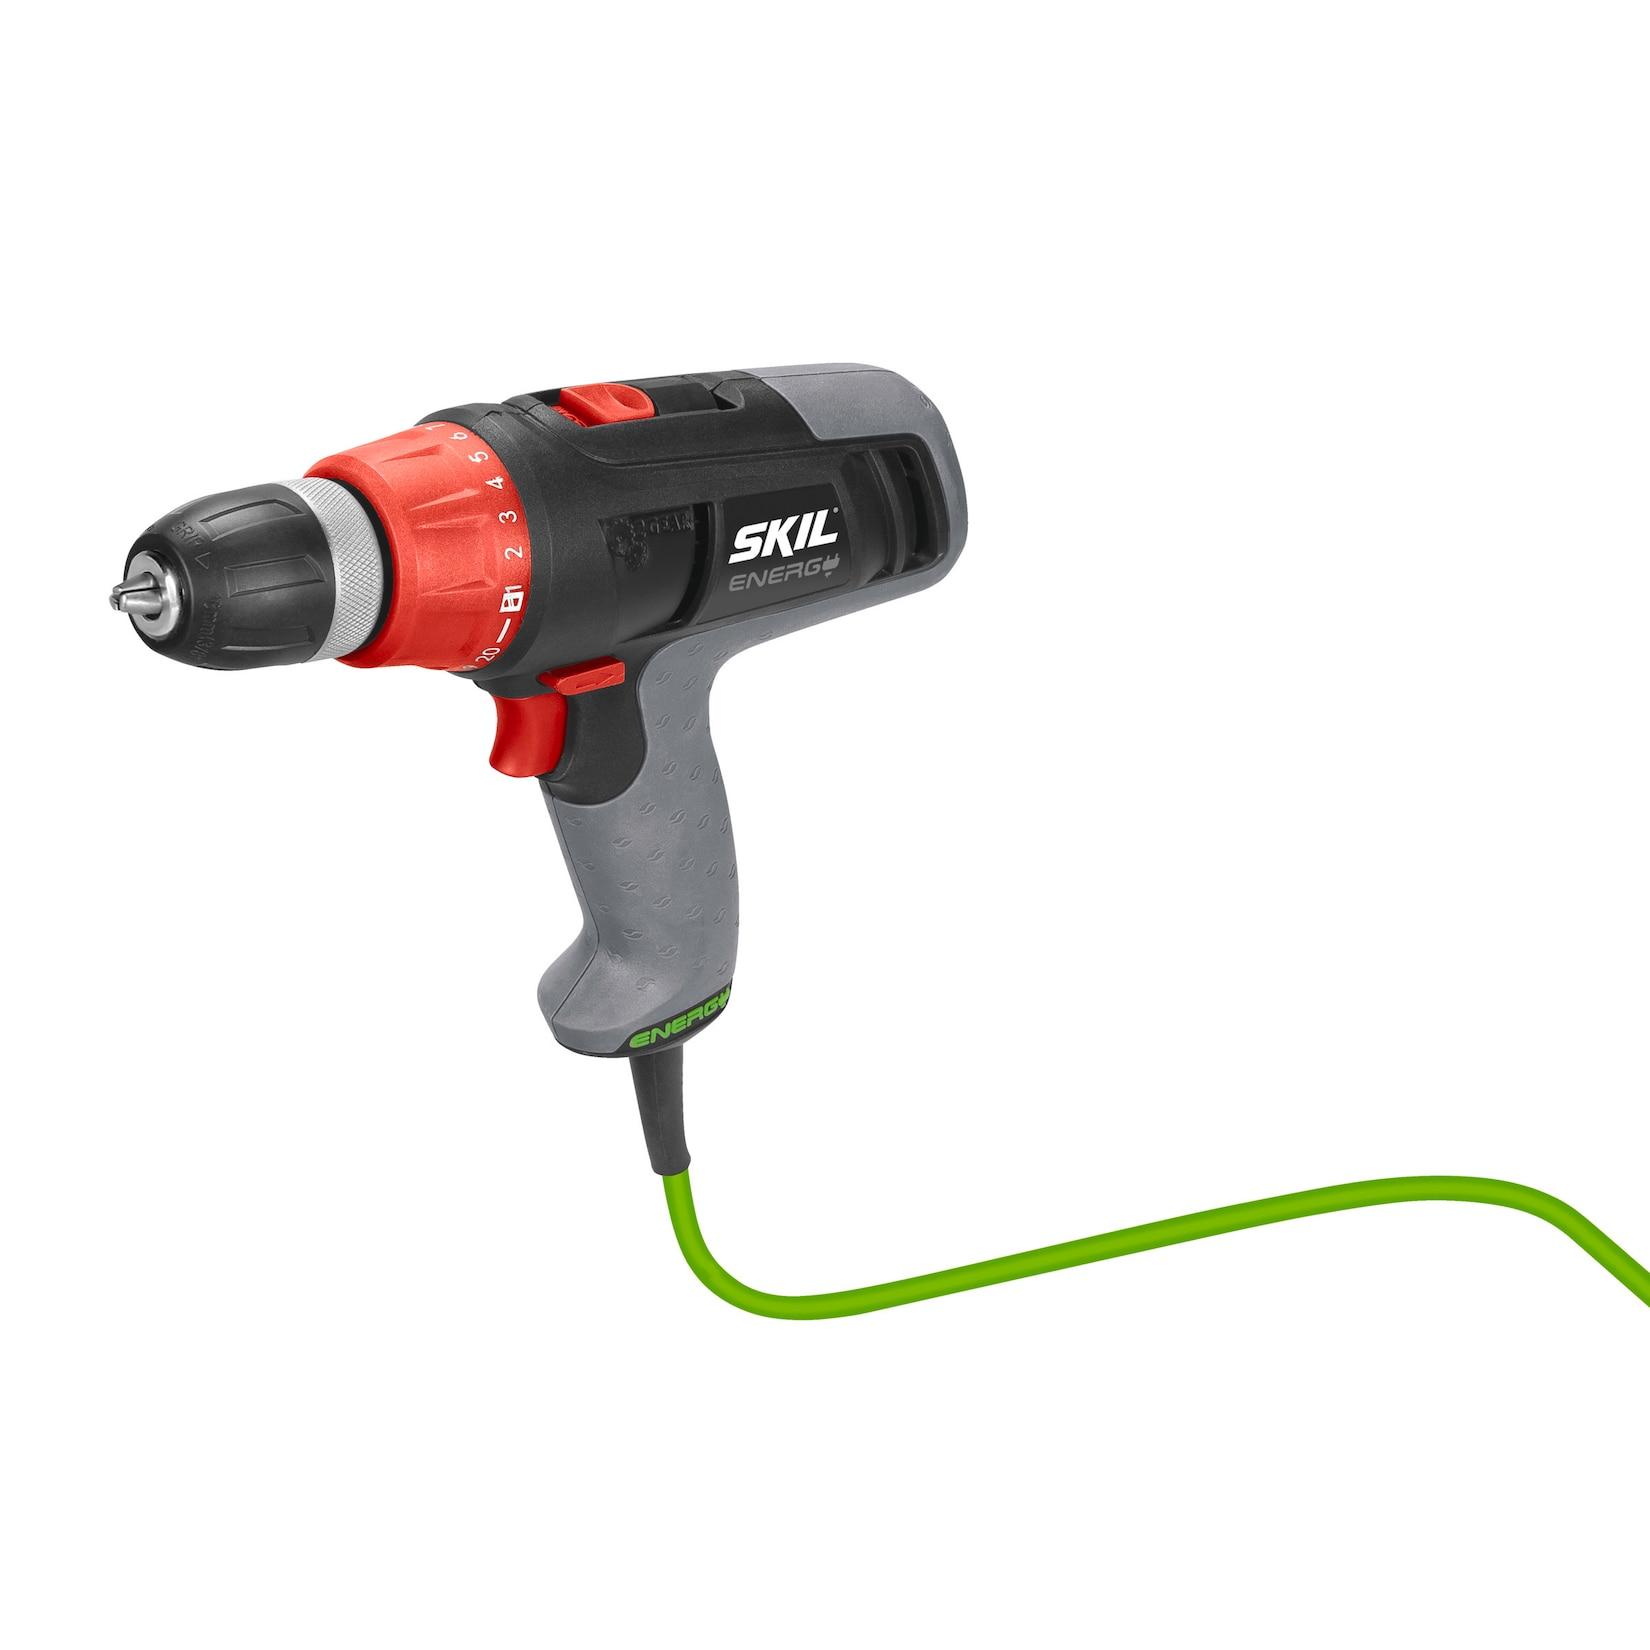
Skil Bohrschrauber 6221 AA, Bohrfutter 10 mm, Bohrmaschine 0,9 A, mit KabelSKIL 6221 AA Bohrschrauber (Energy Line) Bohrschrauber: unbegrenzt einsatzfähig, kein Akku, keine Ladezeit Kompaktes, leichtes Design und 6 Meter Kabel für optimalen Bedienkomfort Umweltfreundlicher als vergleichbare Akku-betriebene Produkte Zweiganggetrie49,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
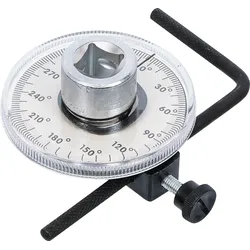
BGS DIY 93084 Drehwinkel Messgerät Antrieb Innenvierkant 12,5mm (1/2") Drehmoment ZubehörBGS DIY 93084 Drehwinkel Messgerät Antrieb Innenvierkant 12,5mm (1/2") Drehmoment Zubehör Beschreibung: wird benötigt bei Motorinstandsetzungen dient zum präzisen Anziehen von Schraubverbindungen nach Drehwinkelvorgabe besonders geeignet für Arbeiten, bei denen nach einem vorgegebenen Drehmoment zusätzlich ein bestimmter Winkel angezogen werden muss Winkelskala 0 - 360 präzise Messung mit nummerischer Skala Feststellschraube zu verwenden mit einem Drehmomentschlüssel oder einer Umschaltknarre mit Antrieb 12,5mm (1/2") Technische Daten: Antriebsprofil: Innenvierkant Antriebsprofilgröße (metrisch): 12.5mm Antriebsprofilgröße (imperial): 1/2"6,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.